Digitale Versorgung, Patient & Consumer
Digitale private Krankenversicherung: Dr. Roman Rittweger, Gründer der ottonova, über Telemedizin und DiGA
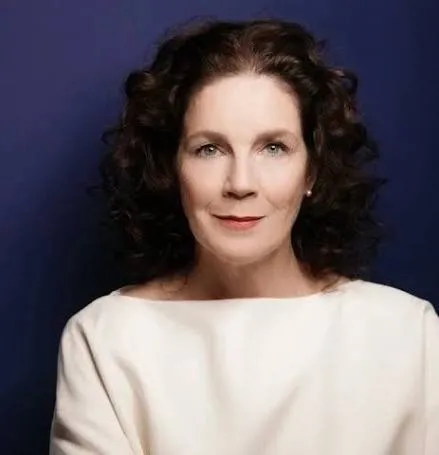
Dr. Roman Rittweger, Gründer und CEO der ottonova AG, ist Mediziner und Unternehmensberater und verkaufte zuvor einen von ihm gegründeten Dienstleister für Krankenversicherer an die DKV. In Folge 27 von Visionäre der Gesundheit fragt Inga Bergen, Expertin für KI und Digital Health und eine der führenden Stimmen für die Zukunft des Gesundheitswesens, wie eine digitale private Krankenversicherung funktioniert und welche Rolle sie im Markt künftig spielt. Rittweger erklärt, warum ottonova den digitalen Arztbesuch über einen Schweizer Anbieter startete und dafür Grauzonen in Kauf nahm. Er beschreibt, wie Versicherer anhand von Abrechnungsdaten DiGA gezielt an passende Versicherte ausspielen könnten. Zudem berichtet er, dass die Corona-Pandemie die Kosten der Kundengewinnung senkte. Das Gespräch zeigt, wie ein Versicherer Technologie entwickelt und zugleich an andere Versicherer verkauft.


Warum das Thema wichtig ist

Wir müssen nach vorne gehen, wir können nicht überall warten in dem Graubereich, bis alles 100%ig erlaubt ist, sondern wir müssen den Graubereich auch ein bisschen pushen.
Die DiGA-Versorgung in der gesetzlichen Krankenversicherung hängt bislang an der Verschreibung durch Ärztinnen und Ärzte, die als Engpass gilt, während private Versicherer über Abrechnungsdaten bereits wissen, welche Versicherten für eine App infrage kämen. Das Gespräch zwischen Inga Bergen und Roman Rittweger zeigt, was daraus folgt: Wer Daten und Software besitzt, entscheidet künftig mit, welche digitalen Therapien bei welchen Patientinnen und Patienten ankommen, und Krankenversicherer werden vom Kostenerstatter zum Steuerer der Versorgung. Relevant ist das für Krankenversicherer und Kostenträger, DiGA-Hersteller und HealthTech-Gründerinnen und Gründer, Regulierer sowie Ärztinnen und Ärzte, deren Verordnungsmonopol durch Telemedizin und Versichertenansprache an Gewicht verliert. Die offene Frage der Folge lautet, wie weit Anbieter Grauzonen bei Fernbehandlung und Datennutzung ausreizen dürfen, bis der Gesetzgeber nachzieht, und wer die Verantwortung trägt, wenn Versicherer Patienten gezielt zu Apps lenken. Inga Bergen, Expertin für KI und Digital Health und eine der führenden Stimmen für die Zukunft des Gesundheitswesens, ordnet in „Visionäre der Gesundheit“ ein, was dieser Kurswechsel für den deutschen Versicherungsmarkt bedeutet.
key take aways
Zentrale Erkenntnisse
ottonova ist die erste deutsche digitale private Krankenversicherung und wurde vor fünf Jahren gegründet.
Der Net Promoter Score von ottonova liegt bei 70 und damit auf dem Niveau von Amazon und Apple.
Rechnungen wie die professionelle Zahnreinigung laufen vollautomatisch durch, die Auszahlungsgarantie beträgt 48 Stunden.
ottonova hat Kundenzahlen im fünfstelligen Bereich, in der Zusatzversicherung im hohen fünfstelligen Bereich.
Der digitale Arztbesuch startete 2017 über einen Schweizer Telemedizin-Anbieter und ist bis heute Gegenstand juristischer Auseinandersetzungen.
Die Gastgeberin

Inga Bergen
Expertin für Digital Health & AI I Moderator | Founder | Angel Investor
"Visionäre der Gesundheit " Gründerin Inga Bergen ist eine der promintesten Stimmen für eine menschzentrierte Digitalisierung des Gesundheitswesens. Seit 15+ Jahren an der Schnittstelle von Technologie, Medizin und Gesellschaft. Im erfolgreichen Podcast und Newsletter "Visionäre der Gesundheit" ordnet Inga die digitale und KI-Transformation des Gesundheitswesens ein.


Der Podcast
Visionäre der Gesundheit
VdR - einer der meistgehörten Health-Podcasts in Deutschland mit über 1 Mio. Streams. Wir sprechen mit Ärzt:innen, Unternehmer:innen, Forscher:innen und Entscheider:innen über Innovationen, digitale Transformation, interkulturelle Medizin und die Zukunft der Versorgung. In über 170 Folgen, beleuchtet Inga Bergen mit ihren Gästen, Perspektiven, die Mut machen – und zeigt, wie Wandel im Gesundheitswesen wirklich gelingt.
Episoden BESCHREIBUNG
Digitale Krankenversicherung in Deutschland: Wie ottonova-Gründer Roman Rittweger den Markt mit Nutzerfreundlichkeit, Telemedizin und Plattformstrategie aufmischt
Inga Bergen, Expertin für KI und digitale Gesundheit und eine der führenden Stimmen für die Zukunft des Gesundheitswesens, spricht in dieser Folge von "Visionäre der Gesundheit" mit Dr. Roman Rittweger, dem Gründer und Vorstandsvorsitzenden der ottonova Holding AG. Inga hat ihn eingeladen, weil er als Mediziner, Unternehmensberater und Gründer die Versichererseite aus nächster Nähe kennt und selbst einen neuen Versicherer aufgebaut hat. Seine Perspektive ist selten: Er kann erklären, wie sich Innovationen im stark regulierten deutschen Markt tatsächlich durchsetzen und wo dafür auch Risiken eingegangen werden müssen.
Was macht ottonova anders als klassische private Krankenversicherungen?
ottonova überträgt die Bedienlogik großer Konsumentenplattformen auf die private Krankenversicherung und setzt konsequent auf Nutzerfreundlichkeit. Rittweger berichtet, dass der Net Promoter Score bei etwa 70 liegt und damit deutlich über dem Branchenschnitt, auf dem Niveau bekannter Technologiemarken. Zur Orientierung gibt es unter anderem ein einfaches eBook zur Frage, ob private oder gesetzliche Versicherung besser passt, sowie einen Sparrechner. Bei offenen Fragen steht zusätzlich eine telefonische Beratung bereit.
Auch die Abläufe im Hintergrund unterscheiden sich. Häufige Vorgänge wie die professionelle Zahnreinigung laufen vollautomatisch durch, komplexere Rechnungen prüft weiterhin ein Mensch. Das Geld soll spätestens nach 48 Stunden auf dem Konto sein. Weil vieles automatisiert ist und Versicherte etwa Adressänderungen selbst in der App erledigen, kommt ottonova im operativen Bereich laut Rittweger mit 30 bis 50 Prozent weniger Personal aus. Dafür beschäftigt das Unternehmen deutlich mehr Entwickler und Produktleute.
Wie funktioniert der digitale Arztbesuch und warum bewegte sich ottonova dabei in einer Grauzone?
Der digitale Arztbesuch läuft über einen Schweizer Dienstleister, der direkt aus der App erreichbar ist, weil Fernbehandlung zum Gründungszeitpunkt in Deutschland rechtlich nicht möglich war. Die Versicherten erkennen dabei, dass es sich um einen externen Service handelt. ottonova ließ die Konstruktion juristisch begutachten, und sie wurde laut Rittweger nie grundsätzlich angegriffen.
Angriffe gab es nur gegen die Werbung dafür, die Auseinandersetzungen dauern teilweise bis heute an. Inzwischen hat die Realität die Debatte überholt, nicht zuletzt durch die Pandemie. Rittweger beschreibt das als bewusste Haltung: Wer Neues im Sinne der Kunden anbieten will, kann nicht warten, bis jeder Graubereich geklärt ist, sondern muss ihn mit vorantreiben. Mittlerweile ziehen andere Versicherer nach.
Warum wächst ottonova in der Corona-Pandemie so stark und wer sind die Kunden?
Die Pandemie hat die Nachfrage nach digitalen Versicherungen spürbar erhöht, und ottonova gewinnt Kunden so günstig wie nie zuvor. Wer keinen Vertreter zu Hause empfangen möchte, schätzt Abschluss und Information per Internet, Homeoffice und Telefon. Hinzu kommt, dass Fernsehwerbung in den Lockdown-Phasen viele Menschen erreichte und die Marke bekannter machte. Das Wachstum zeigt sich bei Expats, bei Vollversicherten und bei der Zahnzusatzversicherung.
Die typischen Kunden sind rund 32 Jahre alt, digital affin und informieren sich gründlich. Zuerst kamen Unternehmensberater und Gründer, nun folgt eine zweite Welle aus deren Umfeld. Konkrete Kundenzahlen nennt Rittweger nicht, er spricht von einem fünfstelligen Bereich, einer Verdopplung etwa alle sechs Monate und einem besonders hohen Anteil bei den Zusatzversicherungen.
Kann eine Krankenversicherung gesundes Verhalten mit niedrigeren Beiträgen belohnen?
Niedrigere Beiträge für gesundes Verhalten sind in der Krankenversicherung nach Rittweger nicht darstellbar, weil sich der Effekt weder medizinisch noch rechnerisch belegen lässt. Anders als bei der Lebensversicherung, wo längeres Leben Kosten spart, ist der wirtschaftliche Nutzen in der Krankenversicherung unklar. Deshalb nutzt ottonova mit dem Programm HealthX einen anderen Weg.
Mitglieder im Club beteiligen sich an Marktforschung, geben Feedback und erhalten dafür eine eigene Währung. Diese können sie für gesundheitsfördernde Dinge einsetzen. So werden sie in Richtung Bewegung, Ernährung und Entspannung gelenkt, ohne dass Versicherungsbeiträge im Spiel sind. Rittweger hofft langfristig auf geringere Kosten, betont aber, dass dies bisher Überzeugung und kein Beweis ist.
Welche Rolle spielen digitale Gesundheitsanwendungen für Krankenversicherer?
Digitale Gesundheitsanwendungen können für Versicherer ein Werkzeug sein, um passende Apps gezielt zu den richtigen Patienten zu bringen. Als private Kasse muss ottonova nicht auf eine offizielle Zulassung warten und führt schon länger Listen sinnvoller Apps, die erstattet werden können. Zudem ermöglicht der Rückkanal der App den Datenaustausch mit den Versicherten.
Aus den Abrechnungsdaten lässt sich erkennen, wer für eine bestimmte Anwendung infrage kommt, etwa Menschen mit Migränemitteln. Ein kurzer Fragebogen könnte dann die tatsächlich geeigneten Personen herausfiltern. Das sieht Rittweger als elegante Antwort auf den Engpass bei der ärztlichen Verschreibung. Bei der eigenen jungen, gesunden Versichertenschaft ist das noch ein kleines Thema, größeres Potenzial sieht er bei anderen Versicherern, die die Software nutzen.
Verkauft ottonova auch Software an andere Versicherer?
Ja, ottonova vermarktet Teile der eigenen Technologie weiter und will sich als Digitalschmiede für die Branche etablieren. Eine deutsche private Krankenversicherung nutzt bereits die App, allerdings nur mit eingeschränktem Funktionsumfang, weil ihre Backend-Systeme mehr nicht hergeben. Für den Vertrieb gründete ottonova ein Joint Venture mit einem Softwareanbieter für Versicherer, auch ausländische Interessenten gibt es.
Ein weiteres Projekt ist eine Reise-App, auf der Gesundheitsdaten wie Impfstatus oder Testergebnisse bereitgestellt werden. Dafür kooperiert ottonova mit einem Versicherer aus Abu Dhabi und einem E-Government-Dienstleister aus Estland und spricht mit mehreren Ländern über Pilotprojekte. Die eigene Versicherung dient dabei als Testfeld, in dem neue Ideen schnell auf den Markt kommen.
Warum gibt es in Deutschland kaum Konkurrenz für digitale Krankenversicherer?
Der Markt der privaten Krankenversicherung ist stark reguliert, und die BaFin will Insolvenzen vermeiden, weil dort die Altersrückstellungen der Versicherten liegen. Neue Anbieter werden deshalb nur etwa alle 20 Jahre zugelassen, und ab und zu verschmelzen bestehende Gesellschaften. Ein zweiter digitaler Wettbewerber ist laut Rittweger daher in den kommenden Jahren kaum zu erwarten.
Auch den Vergleich mit dem US-Vorbild Oscar zieht er: Beide setzen auf Nutzerfreundlichkeit, Concierge-Service und eine starke Marke, doch das amerikanische System ist völlig anders aufgebaut. ottonova bindet für Spezialleistungen wie Zweitmeinungen externe Anbieter ein, statt eigene Fachärzte anzustellen.
Plant ottonova einen Verkauf oder Börsengang?
Einen konkreten Exit hat ottonova nicht im Blick, die Investoren haben einen langen Atem, und das Unternehmen will über Jahrzehnte wachsen. Als denkbare Wege nennt Rittweger einen Börsengang, den Einstieg eines großen Versicherungskonzerns oder die Übernahme durch einen Konzern, der das Thema Gesundheit ins Visier nimmt. Zur Bewertung äußert er sich nicht, weist aber Spekulationen über Milliardenhöhen zurück.
Aktuell steht das Wachstum im Mittelpunkt. Dass ein früherer Scherz über eine Pleite beim ersten kranken Kunden an der Wirklichkeit vorbeigeht, erklärt Rittweger mit der Rückversicherung. Diese sichert besonders teure Fälle ab, wurde bislang nicht beansprucht, sodass sogar eine Prämienrückzahlung ansteht.
Im Gespräch mit

TRANSKRIPT
00:14
Inga Bergen
Dr. Roman Rittweger ist Gründer und Vorstandsvorsitzender der ottonova Holding AG, der ersten deutschen digitalen privaten Krankenversicherung. Vor 5 Jahren startete die ottonova mit dem Ziel, eine nutzerzentrierte Versicherung zu werden. Durch wachsende Markenbekanntheit und eine Vorreiterrolle bei digitalen Angeboten haben sie heute Kundenzahlen im fünfstelligen Bereich. Im Podcast verrät uns Roman, wer seine Kunden sind, wieso sie manchmal auch Grauzonen in Kauf nehmen müssen, um innovative Lösungen anbieten zu können, welche Rolle Digas für ihr Geschäft spielt und was die Zukunft für ottonova bereithält. Hallo Roman! Hallo Inga! Ja, ich freue mich. Das ist unser zweiter Anlauf. Beim ersten Anlauf war die Internetverbindung zu schlecht, aber ich hoffe, heute kriegen wir es hin. Ich habe mich nämlich schon sehr auf das Gespräch gefreut, weil ich natürlich schon sehr, sehr lange beobachte, was du machst. Vielleicht magst du dich mal kurz vorstellen für die Hörerinnen und Hörer, die dich nicht kennen.
01:18
Dr. Roman Rittweger
Ja, also ich bin Roman Rittweger. Mediziner von der Ausbildung her und habe lange auch als Unternehmensberater im Gesundheitswesen gearbeitet und auch schon mal im früheren Leben einen Dienstleister für Krankenversicherer gegründet und damals an die DKV verkauft und jetzt vor 5 Jahren die ottonova als neue digitale Krankenversicherung gegründet.
01:43
Inga Bergen
Ja, die habt ihr ja gegründet, oder die hast du gegründet, glaube ich, mit relativ viel Startkapital von Investoren, die sich da sehr, sehr viel damals von versprochen haben. Wie vielleicht magst du doch mal so erzählen, wie ihr angetreten seid, weil ich kann mich daran erinnern, die Zeit, in der ihr gestartet seid, da gab es große amerikanische Vorbilder, die Krankenversicherung als App. Und das war ja so ein bisschen das Thema, dass ihr das in Deutschland dann aufgegriffen habt, oder?
02:13
Dr. Roman Rittweger
Genau. Vor 5 Jahren war man damals, blickte man über den großen Teich und sah Oscar als neue digitale Krankenversicherung, die auch in der Zwischenzeit noch sehr, sehr stark weitergewachsen sind. Und ich habe das damals gegründet, gemeinsam mit noch zwei Mitgründern, dem Sebastian Scherer, der für das Design zuständig ist bei Otto Nova, und dem Frank Pützle, der unser erster CTO war. Wir haben das damals gegründet, von Holzbrink Venture finanziert, und haben erst mal die ersten eineinhalb Jahre die Grundsubstanz hingestellt, dass wir die Lizenz bekommen haben. Und einfach geschaut, dass wir eine moderne Technologie haben, dass wir den Versicherten die Daten auch wirklich online in Echtzeit immer zur Verfügung stellen können. Und haben dann, sind dann vor eineinhalb Jahren gestartet, haben dann noch ein paar kleine Webfehler am Anfang drin gehabt, vor allem in der Vermarktung. Also die Marke war noch nicht bekannt genug und wir waren nicht auf Check24 zu sehen und wir waren auch noch nicht in den Stiftung Warentest-Tests drin. Das haben wir jetzt alles in den letzten Jahren nachgezogen, und seitdem wir das auch alles haben, läuft es jetzt auch im Vertrieb sehr gut. Am Anfang war es so ein bisschen zäh, aber in der Zwischenzeit sind wir richtig erfolgreich und haben auch weiterhin gute Finanzierungsrunden gemacht. Du hast erwähnt, Inga, dass wir schon gut finanziert waren oder viel Geld gebraucht haben. Ja, ja. Ist einfach so, wenn du eine Krankenversicherung gründest, du musst halt gewisse Fixkosten erst mal hinstellen. Also viel an Struktur muss ja schon mal da sein. Und dann ist es ja auch so, dass du eigentlich im Wesentlichen Geld ausgeben musst, um neue Versicherte zu gewinnen. Da gibst du das Geld einmal aus und dann hast du die Versicherten ja in der Zusatzversicherung 20 Jahre, Vollversicherung bis zu 50 Jahre, und da musst du kein weiteres Geld mehr ausgeben, um sie zu gewinnen. Aber du musst halt dieses Geld am Anfang ausgeben, ja, das heißt, das brauchst du einfach am Anfang. Und deswegen ist eine Versicherung gründen, vor allem eine Krankenversicherung gründen, ein sehr kapitalintensives Ja, genau.
04:09
Inga Bergen
Ihr habt dann ja auch relativ schnell diese BaFin-Lizenz bekommen und das richtig professionell auch aufgestellt. Was mich so interessiert, also erst mal finde ich es total spannend, dass das wusste ich tatsächlich bis zur Vorbereitung heute auch nicht, dass ihr einen Designer mit an Bord hattet, weil die Usability, also die Nutzerfreundlichkeit, war ja eigentlich so das große Thema von Anfang an und das, was man auch bei Oscar gesehen hat, weil die ja gesagt haben, Versicherungen sind irgendwie immer kompliziert und das ist kompliziert für die Nutzer, Rechnungen einzureichen oder irgendwie einen Arzt zu finden. Und die haben sich dann so positioniert, dass sie gesagt haben, wir machen das total einfach. Und das Nutzungserlebnis ist eigentlich, wie wenn man WhatsApp aufmacht oder Facebook, total intuitiv und einfach. Und das habt ihr euch damals angeguckt und damit dann auch wirklich die Investoren überzeugt?
05:02
Dr. Roman Rittweger
Absolut. Das war genau unsere Kernidee. Wir haben gesagt, wir wollen dieselbe Logik, die ich als Apple-User oder als Amazon-User habe, die wollen wir auch für den ottonova-Versicherten haben. Und tatsächlich haben wir es geschafft. Wenn wir unseren NPS, unseren Net Promoter Score, messen, dann ist er mit 70 so viel höher als der ganze Rest der PKV. Aber er ist auch tatsächlich auf der Höhe von Amazon und Apple. Ja, und von daher, auch wir wollen es einfach machen. Ja, und wenn man sich zum Beispiel überlegt, PKV oder GKV, was passt zu mir? Da haben wir bei uns einfach ein einfaches eBook, das es einfach erklärt. Oder lohnt sich für mich ein Wechsel? Ja, dann und dann will ich Kinder haben, kann man bei uns einen Sparrechner auf der Seite machen. Also die Krankenversicherung ist immer noch was Kompliziertes, und wenn man noch 5 Fragen am Schluss übrig hat, dann kann man auch bei uns anrufen und sich telefonisch beraten lassen. Die Krankenversicherung können wir nicht einfach machen, aber wir können sie so einfach wie möglich erklären.
06:02
Inga Bergen
Ich habe gesehen, ich habe auf eurer Webseite geguckt, ihr habt irgendwie eure Milestones veröffentlicht und da habt ihr irgendwo veröffentlicht, dass ihr es schafft, wenn ein Versicherter quasi eine Rechnung bei euch hochlädt, dann innerhalb von 18 Minuten diese Rechnung zu begleichen oder irgendwie so was. Wie funktioniert denn so ein Prozess? Ist der komplett digitalisiert oder guckt da noch so so ein Versicherungssachbearbeiter drüber oder braucht ihr das gar nicht mehr?
06:30
Dr. Roman Rittweger
Ja, wie immer bei der Automatisierung antwortet man fast wie so ein Jurist. Es hängt davon ab. Es gibt Prozesse wie eine professionelle Zahnreinigung, die ganz häufig vorkommen. Und da gibt es natürlich bei uns einen automatisierten Bezahlungsprozess. Also die geht dann, sagen wir bei uns, dunkel durch. Also die sieht kein Tageslicht, die Rechnung. Die wird dann automatisch sofort bezahlt. Wenn natürlich jetzt eine komplexere Rechnung kommt, wo man auch mal nachschauen muss, dann wird die schon noch von einem echten Mitarbeiter angeschaut. Also das heißt, innerhalb von 48 Stunden ist so quasi unsere Garantie, ist das Geld auf dem Konto. Aber manche Rechnungen gehen eben sehr, sehr schnell durch. Und so ist es insgesamt. Wir haben immer Prozesse, die ständig passieren, die gehen automatisch und Sachen, die irgendwie ein bisschen komplizierter sind, da muss auch bei uns noch mal ein Mensch hin.
07:21
Inga Bergen
Und wie kann man sich das vorstellen, wenn jetzt, wenn du dich jetzt dich mit, oder wenn du ottonova mit einer GKV oder PKV vergleichst? Wie viel weniger Bedarf an Mitarbeitern habt ihr dadurch, dass ihr das ja natürlich alles komplett von Anfang an effizient digital aufgesetzt habt und mit keiner Legacy sozusagen zu kämpfen habt, also Prozessen, die irgendwie seit 20, 30, 40 Jahren so gemacht werden? Kannst du das abschätzen?
07:52
Dr. Roman Rittweger
Ja, ich würde mal sagen, wenn man das so in den klassischen Operations vergleicht, haben wir sicherlich 30 bis 50% weniger Mitarbeiter. Was wir natürlich schon haben: Wir haben viel mehr Mitarbeiter als die anderen im Technologiebereich, also die DevOps, also Programmierer und Product-Mitarbeiter. Da haben wir natürlich mehr. Wir produzieren ja auch Software, die wir dann teilweise auch an andere weiterverkaufen. Von daher ist es natürlich ein Thema, wo wir, wenn wir klein sind, durchaus noch Geld von Venture Capital brauchen, weil wir unser großes Tech-Team da haben. Aber natürlich, wenn wir dann groß sind und diese Technologie auch von anderen genutzt wird, dann rechnet sich das natürlich. Aber von den reinen, was du jetzt meintest, sozusagen die Operations, brauchen wir natürlich weniger Mitarbeiter als andere, weil es bei uns viel automatisierter zugeht. Oder weil auch der Kunde selber ein paar Sachen machen kann. Also wenn du jetzt in den meisten gesetzlichen Krankenversicherungen deine Adresse ändern willst, dann telefonierst du mit ein paar Leuten, schreibst irgendwelche Schreiben, die irgendwo eingegeben werden müssen und so weiter. Und bei uns kannst du das halt in der App selber tun.
08:57
Inga Bergen
Okay, das heißt, ihr lagert auch Prozesse direkt an die Kunden dann aus?
09:02
Dr. Roman Rittweger
Da, wo es für den Kunden praktisch ist, geht es über Self-Service. Ja. Und da, wo wir Themen sehr häufig haben, geht es über Automatisierung. Aber da, wo Themen besonders sind oder im Einzelfall passieren, da gibt es bei uns noch genauso die persönliche Betreuung.
09:18
Inga Bergen
Wie viele Kunden habt ihr jetzt?
09:20
Dr. Roman Rittweger
Unsere Kundenzahlen geben wir ja nicht offiziell bekannt. Ich kann nur sagen, wir sind da in der Zwischenzeit sechsstellig. Ich muss mal kurz zählen. Also, oder halt, pass auf, nee, fünfstellig. Fünfstellig. Wir wachsen momentan so, dass wir uns jedes halbe Jahr wieder verdoppeln. Also wir sind jetzt, so wie du das vielleicht von dem Coronavirus bekannt siehst, so geht auch unsere Wachstumskurve. Wir haben sehr klein mit kleinen Kundenzahlen angefangen, weil wir natürlich am Anfang erst ausprobieren mussten. Und bei uns musst du auch immer unterscheiden im Prinzip zwischen den Vollversicherungskunden und den Zusatzversicherungskunden.
09:59
Inga Bergen
Genau, das wäre jetzt meine Frage. Also wie viel von den Kunden, die ihr habt, sind denn die Vollversicherungskunden und wie viel sind Zusatzversicherungskunden?
10:06
Dr. Roman Rittweger
Beide sind im fünfstelligen Bereich, aber von den bei den Zusatzversicherungskunden eben im hohen fünfstelligen Bereich. Und das wollen wir aber nicht so, das geben wir aber erst in allerletzter Sekunde bekannt, weil natürlich das auch die Daten sind, die unsere Wettbewerber genau wissen wollen. Und von daher bitte ich da um das Verständnis, dass das nicht verraten wird.
10:27
Inga Bergen
Und du hast jetzt gerade eben kurz schon angesprochen, ihr baut auch Software, die ihr verkauft. Habe ich das richtig verstanden?
10:34
Dr. Roman Rittweger
Ja, genau. Weil, du musst dir vorstellen, Noch sind wir eine kleine Krankenversicherung. Wir wachsen stark, aber noch sind wir eine kleine Krankenversicherung und Teile unserer Software können ja auch andere Krankenversicherungen im In- und Ausland nutzen. Und es gibt zum Beispiel eine deutsche private Krankenversicherung, die unsere App nutzt. Die haben fairerweise nur einen geringeren Anteil der Funktionalität, den sie nutzen können, weil ihre Backend-Systeme nicht mehr hergeben. Gibt auch ausländische Krankenversicherer, die jetzt das angefragt haben. Da haben wir ein Joint Venture gegründet mit einer Firma, die Software für Krankenversicherer vertreibt, und das ist einfach für uns eine Gelegenheit der Zweitvermarktung unserer Software.
11:11
Inga Bergen
Ja, und ihr habt ja 2017 quasi schon telemedizinische Angebote integriert, richtig?
11:20
Dr. Roman Rittweger
Wir sagen ja immer, wir machen es einfach, aber man kann es auch anders betonen: Wir machen es einfach. Und bei der Fernbehandlung, mit dem digitalen Arztbesuch, wie wir ihn nennen, Da war es einfach, als wir gegründet wurden, ging es noch nicht und war juristisch verhindert, auch von der Ärzteschaft. Und da haben wir dann einfach gedacht, wie kriegen wir es hin? Und unsere Lösung war, wir machen es mit einem Schweizer Anbieter, denn in der Schweiz ist es erlaubt, und haben das gestartet. Und es wurde auch nie, wir haben auch ein juristisches Gutachten dazu machen lassen, wurde auch nie angegriffen, bis auf die Tatsache, dass wir dafür Werbung gemacht haben. Und da haben dann die Gegner sozusagen angegriffen. Da sind wir auch heute noch in juristischen Auseinandersetzungen, und die ist allerdings natürlich jetzt in der Zwischenzeit von der Realität überholt worden. Spätestens seit Corona ist jeder dankbar, dass es so was gibt, und von daher war das etwas, wo wir auch einfach gesagt haben, wir müssen nach vorne gehen, wir können nicht überall warten in dem Graubereich, bis alles 100%ig erlaubt ist, sondern wir müssen den Graubereich auch ein bisschen pushen. Im Sinne unserer Kunden. Und unsere Kunden waren dankbar dafür, dass sie diesen digitalen Arztbesuch nutzen konnten.
12:30
Inga Bergen
Ja, wie löst ihr das? Habt ihr Vertragsärzte oder habt ihr selber Ärzte angestellt? Wie geht das bei euch?
12:38
Dr. Roman Rittweger
Das geht ganz einfach. Wir haben einfach einen Dienstleister in der Schweiz, bei dem unsere Versicherten sich melden können.
12:48
Inga Bergen
Das ist dann aber in die App integriert und das fühlt sich dann für die Versicherten an, als wäre das quasi euer Service, oder wie? Habt ihr das?
12:55
Dr. Roman Rittweger
Ja, der Versicherte sieht schon auch, dass es ein Service eines Externen ist. Ja, und es geht aus unserer App heraus, kommt man in diesen Service rein. Und da gibt es in der Zwischenzeit auch als Anbieter in Deutschland. Ja, wir mussten halt mit dem Schweizer Anbieter starten, damit das funktioniert hat. Und im Kern wird es in Zukunft darum gehen, im Wettbewerb der Krankenversicherer hier die bestmöglichen Service anzubieten. Aber da waren wir Frontrunner und haben das im Prinzip in den Markt eingeführt. Und jetzt folgen andere Krankenversicherer auch und bauen solche Services auch auf.
13:29
Inga Bergen
Was mich interessiert, ist ja, dass du eben gesagt hast, durch die Covid-Pandemie habt ihr auch tatsächlich einen Schub der Kunden, die ihr neu gewinnt.
13:40
Dr. Roman Rittweger
Ja, tatsächlich. Wir hatten noch nie so niedrige Kosten, um Kunden zu gewinnen wie jetzt. Also wir sind da sehr erfolgreich. Und wir sehen sowohl bei den Expats, sozusagen Incoming Experts, also sprich Nicht-Deutsche, die in Deutschland arbeiten, die zu uns kommen, als auch bei den typischen Krankenvollversicherten als auch in der Zahnzusatzversicherung sehen wir einen Schub und sehen wir, dass die Versicherten einfach eine digitale Krankenversicherung bevorzugen.
14:12
Inga Bergen
Das ist interessant. Was denkst du, woran das liegt jetzt, dass das gerade auch jetzt sich jetzt so entwickelt?
14:17
Dr. Roman Rittweger
Gut, wir haben zum einen einfach einen Wettbewerbsvorteil, denn die klassische Krankenversicherung, wo doch der Vertreter nach Hause kommt, den will man jetzt ja nicht sehen. Und dann überlegt man sich, naja, Krankschreibung über die App oder ein Arztbesuch über die App ist natürlich sehr attraktiv heute. Und ich glaube, das, wo wir am Anfang, dann haben wir parallel auch natürlich Fernsehwerbung gemacht. Wir haben ja auch 7 Ventures, also ProSieben bei uns als Investor drin. Und konnten gerade in diesen Lockdown-Perioden über Fernsehwerbung sehr viele Menschen erreichen und unsere Marke auch stärken, sodass den Menschen jetzt auch bewusst ist, ja, ottonova, das ist eine starke Marke, die bleiben auch da. Am Anfang wusste man ja nicht, wer ist denn das überhaupt? Und diese Kombination aus: Ich sehe ein, dass digitale Services sinnvoll sind, die Marke ist jetzt bekannter geworden, ja, und Und ich krieg das jetzt auch leichter. Das kann ich auch aus dem Homeoffice abschließen und ich kann mich da auch informieren. Ich kann auch mit denen telefonieren, wenn ich noch eine Frage habe. Also das hat uns einfach ein paar Jahre nach vorne gebracht. Also ich glaube, wir hätten auch sonst das erreicht, aber hätte einfach mehr Zeit gebraucht, als es jetzt gebraucht hat.
15:29
Inga Bergen
Ja, die ganzen PKV-Versicherer, die das einfach schon jahrelang machen, die so aus den klassischen Vertriebswegen quasi nicht rauskommen, die konnten sich da jetzt einfach nicht so schnell umstellen, dass die euch da das Wasser reichen können, oder wie?
15:47
Dr. Roman Rittweger
Nee, das können sie einfach nicht. Die haben letztlich, das Einzige, was die machen können, die können jetzt sagen zu ihren Vertrieblern, die sonst zu den Kunden gefahren sind oder ihre Geschäftsstelle den Kunden empfangen haben, ruft den Kunden mal an. Aber das ist natürlich nicht dasselbe, wie wenn man sich bei uns auf der Webseite richtig gut informieren kann, weil wir im Prinzip schon immer für diesen Fernabschluss alles aufgebaut haben.
16:10
Inga Bergen
Die Frage, die ich auch habe, ist: Wer sind eigentlich eure Kunden? Also wer, wer schließt eure Versicherungen vermehrt ab? Sind das hauptsächlich junge Leute, die dann auch digital affin sind?
16:22
Dr. Roman Rittweger
Ja, absolut. Also die Kunden, unsere typischen Kunden sind irgendwo 32 Jahre alt, digital affin. Es sind schon etwas die Schlaueren, die sich etwas tiefer informieren. Ja, und wer ist, wer jetzt sozusagen die Zielgruppe wird jetzt von der sehr spitzen Zielgruppe immer breiter, natürlich dadurch, dass wir Fernsehwerbung machen und bekannter werden und das so ein Abstrahleffekt gibt. Also die ersten Nutzer, die Early Movers, das waren schon die ganz Schlauen, die Unternehmensberater, die Startup-Unternehmer. Und jetzt sieht man schon sozusagen die zweite Welle kommen dahinter. Deren Umfeld, die sich so ein bisschen auskennen und einfach die Digitaleren.
17:08
Inga Bergen
Ja, und ihr habt ja seit 2020, habt ihr auch so ein Programm integriert, HealthX, wo ihr eure Versicherten jetzt sozusagen auch zur Primärprävention, würde man jetzt im Krankenkassensprech sagen, anregt. Also wie sieht das aus? Wollt ihr da auch in so eine Richtung gehen? Da gibt's ja so, ich glaube, einen südafrikanischen Versicherer, die wirklich so ganz spannende Bonusprogramme machen, um ihre Versicherten anzuregen, sich möglichst gesundheitsfördernd zu verhalten. Wie ist da eure Vision?
17:45
Dr. Roman Rittweger
Ja, also unsere Vision ist da ähnlich. Wir müssen uns nur besser auf Krankenversicherungen anpassen, als das bei den Südafrikanern der Fall ist. Denn man kann nicht wirklich, also in der Lebensversicherung kann man jemandem einen Bonus geben und sagen, du musst weniger Versicherungsprämie zahlen, wenn du gesund lebst. Weil er dann einfach länger lebt und man ihm die Lebensversicherung nicht auszahlen muss. In der Krankenversicherung ist ja, wenn jemand länger lebt, das gar nicht so unbedingt so gut. Das heißt, wir wollen, dass der Versicherte länger lebt, aber wir können ihm dann nicht, wir können ihm keine geringere, keinen geringeren Beitrag anbieten. Das geht in Deutschland gar nicht. Das kann auch kein anderer Versicherer. Aber wir wollen trotzdem—
18:22
Inga Bergen
Weil es gesetzlich nicht erlaubt ist?
18:23
Dr. Roman Rittweger
Nein, weil es sich auch nicht rechnen lässt.
18:25
Inga Bergen
Okay.
18:26
Dr. Roman Rittweger
Aber was wir machen können, wir glauben ganz fest daran, dass wir langfristig, das glauben wir aber nur, das können wir nicht beweisen, deswegen können wir keinen billigeren Beitrag momentan anbieten, dass wir langfristig günstigere Kosten haben, wenn wir unsere Versicherten gut an uns binden und wenn wir ihnen helfen, sich gesünder zu ernähren, etwas mehr zu bewegen und besser zu entspannen. Und in diesen Dimensionen schauen wir jetzt, dass wir mit unserem Belohnungsprogramm den Möglichkeiten geben, sich was zu kaufen. Und was wir aber machen, de facto in diesem Belohnungsprogramm, man wird dann Clubmitglied und macht Marktforschungsprojekte mit uns, teilt seine Insights mit ottonova. Man sagt, was ist mein Feedback als autonomer Versicherter, was sind meine Verbesserungsvorschläge, damit die Versicherung der Zukunft noch besser wird. Und das sozusagen, die arbeiten mit an ottonova der Zukunft. Und dafür sagen wir, geben wir euch jetzt einmal nicht schnödes Geld, was ihr auf euer Konto tut, sondern wir geben euch eine Währung, und dann könnt ihr damit gesunde Sachen einreichen bei uns. Also von daher nudgen wir sie, wie man so schön sagt, in Richtung einer besseren Gesundheit und machen das aber über ein Programm, was nicht von Versicherungsbeiträgen bezahlt wird. Und dementsprechend können wir das machen, weil ansonsten kann, wenn man das über Versicherungsbeiträge machen würde und sagen würde, wenn du 10.000 Schritte gehst, zahlst du weniger Prämie, was sich ja jeder so irgendwie wünscht,— dann muss man sagen, das können wir medizinisch aktuell nicht darstellen. Wir können nicht sagen, der wird wirklich günstiger, nur weil er 10.000 Schritte geht. Das glauben viele von uns, ja. Ich könnte mir das auch vorstellen, aber man kann es nicht beweisen oder berechnen. Und das ist so ähnlich, wie wir mit dem digitalen Arztbesuch das mit der Schweiz hingekriegt haben. Haben wir ja auch hier gesagt, wir wollen eigentlich unsere Versicherten zum gesunden Leben bringen. Gar nicht dafür, dass sie so wahnsinnig viel Versicherungsbeitrag sparen, sondern weil wir glauben, Die haben ein glücklicheres Leben damit. Und weil wir doch irgendwie Anreize brauchen, haben wir das so hingedreht, dass wir sagen, wir können auch für Marktforschung Geld zahlen, aber wir zahlen lieber das nur in einer Währung, wo ich Gesundheit für mich schaffe.
20:35
Inga Bergen
Ja, und das ist ja schon alles sehr spannend, weil das ja relativ viele neue Ansätze sind, die ihr so auch ausprobiert, auch wo ihr in Grauzonen vorstoßt und wirklich so ein First Mover dann auch seid im deutschen Markt. Wie steht ihr denn zu dem Ganzen? Oder wie stehst du zu dem ganzen Thema DIGA, also digitale Gesundheitsanwendungen, die ja jetzt kommen? Es gibt ein Gesetz, die Apps, Gesundheits-Apps können erstattet werden. Es sind jetzt die ersten zugelassen und die gehen jetzt sozusagen in das GKV-System, also das gesetzliche Krankenversicherungssystem. Da können jetzt Patienten sich eine App zum Beispiel gegen Tinnitus oder Übergewicht oder so verschreiben lassen, was sie dann eben coacht, diesen Zustand zu beheben und die Gesundheit zu verbessern. Was, was schwebt dir da vor? Also in diesem Bereich jetzt wirklich sozusagen, dass die Patientinnen und Patienten oder die Versicherten, die ihr habt, nicht nur eure App, also eure Versicherung komplett digital nutzen, sondern eben auch Apps wie Medikamente eigentlich benutzen oder als begleitende Coaches, um ihren Gesundheitszustand zu verbessern.
21:46
Dr. Roman Rittweger
Wir machen da zwei Sachen. Das Erste, dass wir von Anfang an schon auch für unsere Versicherten Listen von Apps haben, die wir für halbwegs sinnvoll halten. Ja, da müssen wir Gott sei Dank als private Krankenversicherung nicht so auf die offizielle Zulassung warten, sondern können das auch so erstatten.
22:00
Inga Bergen
Ja.
22:01
Dr. Roman Rittweger
Das Zweite ist das Systemische eher. Da komme ich wieder zu unserer Software dazu. Wir haben halt eine App, wo wir einen Rückkanal haben, wo wir Daten hin und her austauschen können mit den Versicherten. Als private Krankenversicherung ist es natürlich noch mal leichter, weil wir auch über die Abrechnung wissen, was der Versicherte jetzt genau hat. Und wir haben dementsprechend die Möglichkeit eigentlich für die Zukunft, dass wir auch für diese Apps ausspielen können, welcher unserer Versicherten eigentlich der richtige Kunde für diese App wäre. Und dass wir auch eine Abrechnung quasi über unsere App machen können.
22:37
Inga Bergen
Ja.
22:37
Dr. Roman Rittweger
Das ist bei unserer Größe und unseren gesunden Versicherten noch nicht so das Riesenthema. Das ist eher mal ein Thema, wenn wir jetzt in den nächsten Jahren über unser Joint Venture anderen Versicherern und durchaus auch gesetzlichen Versicherern Teile dieser Software zur Verfügung stellen können, mit der sie dann auch die Möglichkeit hätten, diese Apps tatsächlich auch zu vergüten. Und das Problem wird ja sein, den richtigen Kunden dafür zu finden. Und natürlich kann man das jetzt machen über Verschreibung beim Arzt, und dann müssten eigentlich die App-Firmen dann irgendwie, wie es die Pharmafirmen machen, irgendwelche Sales-Truppen auf die erste wieder loslassen. Viel charmanter erscheint es mir da, wenn das die Krankenversicherung aus den Daten macht, die sie über die Apps von den Kunden hat. Also sprich, wenn ich von meinen Kunden eben weiß, er Migränetabletten nimmt, dann kann ich dem ja diese App auch empfehlen. Oder auch nur denen, die die richtige Indikation dafür haben. Oder ich kann einen kleinen Fragebogen an die ausspielen mit 5 Fragen und rausfinden, welche 20% von diesen Migränetabletten-Nehmenden tatsächlich geeignet wären für so eine Migräne-App. Ja, okay. Und da haben wir eher sozusagen das Werkzeug in der Hand, was wir auch teilweise anderen Versicherungen dann verkaufen können.
23:46
Inga Bergen
Das ist total spannend, dass du das sagst. Ich arbeite nämlich gerade mit der Lara Meyer zusammen an einem Artikel genau über dieses Thema, weil wir uns auch fragen, wie kommen die digitalen Gesundheitsanwendungen jetzt eigentlich zu den Patienten? Weil die Verschreibung durch die Ärzteschaft ja das Bottleneck ist.
24:03
Dr. Roman Rittweger
Genau.
24:03
Inga Bergen
Die Frage ist natürlich, wird die Versicherung in der Zukunft, also wenn man jetzt diesen Gedanken mal weiterspinnt, ihr habt quasi telemedizinische Services in eurer App. Das heißt, eure Versicherten müssen gar nicht mehr unbedingt sofort zum Arzt gehen, sondern außer es ist wirklich akut und ein Notfall, sondern die können mit vielen Dingen vielleicht was von zu Hause machen. Dann gibt es digitale Gesundheitsanwendungen, die direkt empfohlen werden können und Dann könnt ihr ja auch irgendwann in das ganze Feld gehen der Selbsttests oder Sensorik. Das ist ja auch so ein Zukunftsfeld. Also theoretisch kann man ja eigentlich wahrscheinlich das große Blutbild schon irgendwie von zu Hause erstellen lassen. Oder man kann sich Wearables holen, die EKG so ein Dauer-EKG irgendwie aufzeichnen. Und das könnte ja zukünftig auch alles von euch als Versicherung gemanagt werden.
25:08
Dr. Roman Rittweger
Absolut. Man muss allerdings, wir müssen hier auch ehrlich sein, was wir können. Also wir sind natürlich eine junge Versicherung mit tollen digitalen Tools, aber eben auch vielen jungen, gesunden Versicherten. Und von daher, ich sag mal, die Tools, die jetzt an chronisch Kranke, alte Versicherte rausgehen, da können wir eher anderen Versicherungen einen Teil der Plattform verkaufen. Da werden wir nicht die Frontrunner sein. Wir werden eher die Frontrunner sein bei Themen, die auch junge, gesunde Versicherte haben. Also was weiß ich, Hautuntersuchungen, Migräne, solche Themen, chronische Krankheiten von alten Patienten. Da sind wir einfach der falsche Spieler. Und weil wir das erkannt haben und wir sagen, wir haben aber die richtige Technologie in der Hand, haben wir eben gesagt, wir machen dieses Joint Venture mit einer Softwarefirma, die Krankenversicherer ausstattet, und geben auch anderen Krankenversicherern diese Software in die Hand. In diese Richtung auch noch ein kleines Hobbyprojekt laufen momentan. Wir haben in der Corona-Epidemie ja dann gesehen, es muss ja nachher wieder weitergehen und unsere Versicherten wollen ja auch wieder reisen. Wir haben ja so junge Versicherte, die viel reisen, und auch Expats, die wieder nach Hause fahren wollen. Und da haben wir gesehen, wir brauchen eigentlich dann so eine Art Travel-App, wo ich dann meine Gesundheitsdaten draufladen kann, die von der Krankenversicherung kommen, sei es mein Impfstatus oder mein letzter Test. Und da haben wir jetzt auch wieder ein Joint Venture gegründet, weil es natürlich nicht unser Kerngeschäft ist, mit einer Krankenversicherung aus Abu Dhabi und einem E-Government-Dienstleister aus Estland und sprechen da jetzt gerade mit einigen Ländern, dass wir mal so einen Piloten machen, wie man da von einem Land ins andere reisen kann. Und von der Krankenversicherung diese Daten kriegt. Da würden wir auch wiederum anderen Krankenversicherern die Möglichkeit geben, diese App auch ihren Versicherten zu geben. Also wir sind so eine Art, ich sag mal, Qualitäts-Digitalschmiede für Krankenversicherer und haben unsere eigene Krankenversicherung, mit der wir die Sachen einfach mal schnell auf den Markt bringen und den anderen zeigen können, wie cool es ist und wie begeistert die Versicherten dann damit sind.
27:13
Inga Bergen
Ja, man könnte jetzt auch sagen, dass das Versichertengeschäft alleine zu, ja, zu lange dauert, einfach da so einen Versichertenstamm aufzubauen, und dass ihr dann einfach versucht habt, vielleicht andere Erlösquellen zu finden. Vielleicht kann man das auch aus der Sicht sehen, oder?
27:34
Dr. Roman Rittweger
Ja, auf alle Fälle für unsere Ungeduld, weil gleichzeitig ist es einfach ein langwieriges Geschäft, ja. Wir werden jetzt die nächsten, die Otto Uwe wird die nächsten 30 Jahre wachsen. Wird die nächsten 30 Jahre eine wachsende Krankenversicherung sein. Und da gibt es dann schon irgendwann den Nachfolger meines Nachfolgers. Und so weiter. Und gleichzeitig ist man selber natürlich, will man immer noch ein paar Probleme im Gesundheitswesen lösen und die löst man dann eher weniger über die eigene Firma, als wenn man die Technologie der eigenen Firma auch noch anderen zur Verfügung stellt. Ja, das ist die Idee mit der Plattform im Hintergrund. Muss man mal schauen, wie sich das anlässt. Also wie gesagt, Unsere Lösung war immer, das über Joint Ventures zu machen, weil andere im Verkauf dieser Leistung wieder besser sind als wir. Wir sind halt wirklich gut darin, das für den Versicherten versichertenfreundlich, Usability-optimiert zu basteln und dabei im Hintergrund auch zu wissen, wie so was, wie man das als Versicherung braucht.
28:31
Inga Bergen
Was ist denn deine Vision jetzt so für die Zukunft? Also was denkst du, was Versicherer, wie sich der Versicherungsmarkt auch verändern wird? Ich meine auch in Deutschland betrachtet und wie eure Rolle da in der Zukunft sein wird.
28:46
Dr. Roman Rittweger
Ich vergleiche das mal gerne mit der Automobilindustrie. Vor ein paar Jahren gab es da diese großen Automobilkonzerne und es konnte kein neuer entstehen. Und dann kam Tesla und plötzlich hat Tesla das auch anders definiert, nicht nur über Elektromobilität, sondern auch über Daten sind wichtig. Früher hat man Motoren verkauft, heute verkauft man Daten. Und so wird es auch in der Krankenversicherung sein. Früher waren das jetzt irgendwelche Kolosse, die mit ihren Außendiensten neue Geschäfte generiert haben oder über ihre alten Beziehungen. Und in der Zukunft wird es sein, Behände, Firmen, die die Daten managen ihrer Kunden mit dem Einverständnis der Kunden zu dem Nutzen der Kunden. Und das wird viel wichtiger werden. Das haben wir bei den Digas ja gerade gesehen in unserer Diskussion. Nur wenn ich da bestimmte Daten habe, kann ich überhaupt sicherstellen, dass auch die richtigen DIGAs an meine Versicherten gehen. Und von daher kann eine Krankenversicherung eine viel, viel größere Rolle spielen, als sie es in der Vergangenheit getan haben, und auch eine viel positivere Rolle spielen, als sie es in der Vergangenheit getan haben.
29:52
Inga Bergen
Und was vielleicht auch wegfällt. Ich weiß nicht, hast du mal auf Netflix Der Versicherungsvertreter gesehen? Nee, musst mal gucken, das ist total spannend. Das ist so ein Kasseler Unternehmer, der sich glaube ich mittlerweile, weil der per Interpol dann gesucht wurde wegen aller möglicher Vergehen, ja, ja, ja, ich denke, okay, ich habe es nicht gesehen, aber ich habe von solchen Geschichten gehört.
30:19
Dr. Roman Rittweger
Ja, tatsächlich, ja, muss man mal sehen, der Wir als Direktversicherer, da gibt es auch die HUK und solche, das sind natürlich Versicherer, wo ich eigentlich mich ein bisschen günstiger versichern kann als vorher und wo ich die Informationen in der Zwischenzeit im Internet ganz vernünftig runterladen kann und wo ich auch mich selber sehr gut informieren kann. Und das war früher sicherlich ein sehr intransparenter Markt, wo es auch schwarze Schafe gab, wo es sicherlich auch gute Leute gab. Und dieser Markt wird jetzt viel transparenter und wird sich verändern. Ja, da bin ich bei dir. Also der Markt auf der Vertriebsseite wird sich auch noch verändern. Nicht nur der Markt auf der— was machen wir im Betrieb? Das sicherlich auch. Und da sind wir ja auch angetreten als die ersten jetzt, die wirklich im Direktvertrieb auch ihre Kunden akquirieren.
31:12
Inga Bergen
Die wirklich im Netz ihre Kunden akquirieren, also mit einem komplett transparenten Modell. Genau. Und das ist ja schon was, was ihr dann auch mit verändert.
31:23
Dr. Roman Rittweger
Absolut. Ja, ich glaube auch, wir werden jetzt immer mehr Möglichkeiten sehen, auch bei Krankenversicherungen, sich digital zu versichern, digitalen Abschluss zu machen. Ja, aber da muss einfach mal einer den Anfang machen. Das waren wir. Das waren wir auch beim digitalen Arztbesuch. Das sind wir beim digitalen Abschluss. Und das werden wir noch bei vielen weiteren digitalen Dienstleistungen sein. Denn immer wenn der Wettbewerb dann uns nach ein paar Jahren hinterhergerannt ist, werden wir wieder ein Stückchen nach vorne laufen.
31:48
Inga Bergen
Ja, und du beobachtest ja sicherlich auch unsere, also eure Wettbewerber global ziemlich genau. Oscar, also das war jetzt so die erste Versicherung als App, als Obamacare irgendwie riesig groß war in den USA, auch vor einigen Jahren. Die sitzen in New York und die haben ja sozusagen euer Vorbild gegründet. Was guckt ihr euch da heute ab? Also machen die irgendwelche super spannenden Sachen, die du gerade interessant findest?
32:22
Dr. Roman Rittweger
Ja, also ich habe die mal auch vor eineinhalb Jahren in New York besucht. Ich kenne die auch, da sind auch ein paar Deutsche, die das mitgegründet haben. Die sind ähnlich wie wir, weil sie eben sich digital um den Versicherten kümmern, aber haben ein ganz anderes System, in dem sie unterwegs sind. Von daher da hat man dann schon gesehen, dass wir schon in anderen Welten leben, dass wir nur eine ähnliche Technologie in anderen Welten nutzen. Ja, von daher, ich glaube, wie du es vorher richtig gesagt hast, diesen Fokus auf den Endnutzer, diesen Usability-Fokus, den haben wir gemein. Ja, dann diese Logik, dass wir einen Concierge-Service für den Versicherten haben, den haben wir gemein. Wobei die sehr viel das mit eigenen Angestellten machen. Und bei uns ist es so, dass hinter unserem Concierge-Service durchaus noch spezialisierte Anbieter sitzen. Also wenn wir einen Zahnarzt in New York raussuchen für jemanden auf einer Dienstreise, also dann wieder nach dem Lockdown, dann machen wir das nicht selber, sondern dann haben wir einen spezialisierten Anbieter dafür. Aber das merkst du als unser Kunde nicht, weil der quasi in unserer Chat-App hinten drin sitzt. Aber für uns selber als kleine Organisation müssen wir nicht alles vorhalten. Oder Zweitmeinungen bei Krebs. Da haben wir jetzt nicht eigene Onkologen angestellt, natürlich als kleine junge Versicherung, sondern das haben wir eben pfiffig angebunden. Und da haben die bei Oscar noch sehr viel eigene Angestellte, weil es in Amerika einfach eine andere Struktur gibt und auch nicht so viele gute Dienstleister, die für Krankenversicherer arbeiten. Von daher, da gibt es schon noch so ein paar Unterschiede, die einfach auch in den unterschiedlichen Welten begründet sind. Was man halt ähnlich hat, ist dieses Thema auf der Vertriebsseite, dass wir beide erst mal unsere Marke aufbauen mussten, bevor wir richtig durchgestartet sind. Ja, das hat man bei Oscar gesehen, das hat man bei uns auch jetzt gesehen in den letzten 2 Jahren, wie hilfreich das war, die Marke aufzubauen. Und was man gesehen hat, eben wie man digitale Themen nutzt. Und da gibt es so Kleinigkeiten, die man sieht. Also zum Beispiel hat Oskar dann einfach gesehen, wenn man Bilder von Mitarbeitern auf der Webseite hatte, hat das sehr viel Vertrauen geschaffen. Und das haben wir zum Beispiel bei uns auch. Das sind so Kleinigkeiten, die man vielleicht voneinander gelernt hat.
34:45
Inga Bergen
Ja, das ist ja insofern auch total spannend, weil in den USA ja ein ganz anderer, dynamischerer Versicherungsmarkt herrscht und die Versicherten ganz anders wechseln können als jetzt in Deutschland, ne? In Deutschland habt ihr ja nur eigentlich ein Bruchteil der Bevölkerung zur Verfügung. Habt ihr jemals auch überlegt, in den Bereich gesetzliche Krankenversicherung zu gehen? Das könntet ihr ja theoretisch auch machen, oder?
35:14
Dr. Roman Rittweger
Ja, ja, rein theoretisch ja. Also nein, wir haben es nicht überlegt. Man könnte wahrscheinlich eine Betriebskrankenkasse gründen, ja, aber es ist sehr zäh. Also ich habe damals ja mit Absicht eine private Krankenversicherung gegründet, weil man einfach höhere Freiheitsgrade hat. Die gesetzlichen Krankenversicherer sind schon sehr beschnitten in dem, was sie tun können, je nachdem welcher Aufsicht sie auch unterliegen. Und gerade wir wollen ja nach vorne gehen, neue Themen machen, manchmal auch im Grauzone unterwegs sein.. Und das ist in der privaten Krankenversicherung leichter.
35:51
Inga Bergen
Ja klar. Und was mich auch noch interessiert, ist: Ihr seid ja, ihr wart ja zum Start irgendwie schon mit 100 Millionen bewertet als Unternehmen. Jetzt hatte ich irgendwo mal gesehen, ihr habt jetzt irgendwie mittlerweile eine Milliardenbewertung. Ich weiß nicht, ob ich das richtig erinnere. Nee, nee, nee. Schön wär's. Nee, aber seid ihr Exit-orientiert? Also wollt ihr das Unternehmen irgendwann verkaufen? Und wer ist dann so ein potenzieller Käufer? Ist das ein klassischer etablierter Versicherungskonzern?
36:27
Dr. Roman Rittweger
Also vorneweg, über Bewertung sprechen wir nicht, aber das kann ich schon mal mit Sicherheit sagen. In solchen wilden Höhen sind wir noch nicht. Ist auch nicht unser allerwichtigstes Ding. Also was wir wollen, wirklich einen Versicherer aufbauen, der die Welt auch so ein bisschen verändert zum Besseren. Ja, so blöd das auch ist, wenn man das so sagt. Make the world a better place. Aber wir wollen wirklich da unsere Spuren in der Krankenversicherung in Deutschland hinterlassen, vielleicht sogar auch noch ein paar anderen Märkten. Wir haben natürlich Investoren dabei, die irgendwann mal von— das ist einfach die beste Möglichkeit, Innovationen zu finanzieren, die dann irgendwann mal einen Exit brauchen. Die haben aber sehr viel Zeit. Und das ist einfach jetzt nichts, was man irgendwie in 1, 2 Jahren aufbaut und dann wieder verkauft, sondern das ist eben eine Sache, die viele, viele Jahre dauern wird. Wer kann dann so jemand sein? Also ich glaube, die Möglichkeiten könnten auch sein, dass die Investoren, die rausgehen wollen, das über einen Börsengang veräußern. Das wäre eine Möglichkeit. Eine andere Möglichkeit wäre natürlich, dass irgendwie ein großer Versicherungskonzern sagt, Das ist jetzt meine Gelegenheit, auch mal Innovation reinzubringen und meinen Laden zu verändern. Dritte Möglichkeit ist vielleicht, dass ein anderer Konzern, der das Thema Gesundheit ins Fadenkreuz nimmt, sagt, das passt jetzt gut zu mir. Darüber zerbrechen wir uns noch nicht den Kopf. Offen gestanden, wir zerbrechen uns eher den Kopf momentan darüber, wie wir jetzt groß werden.
37:59
Inga Bergen
Ja, ja, ich Weiß gar nicht, es gab so ein Witz über euch. Ich hatte überlegt, ich weiß nicht, ob du den kennst, aber der ging irgendwie: Otto Nova ist pleite, der erste Kunde wurde krank.
38:14
Dr. Roman Rittweger
Ja, der Witz, der dahinter liegt, der entwertet die Realität, weil also, wenn ein, wenn wir, wir haben bisher, wir haben eine Rückversicherung, Ja, also macht man das immer, wenn man eine Krankenversicherung gründet. Also das ist aber trotzdem netter Witz, aber an der Realität leider vorbei. Wenn man eine Krankenversicherung gründet, hat man einen Rückversicherer. Das hat man auch wieder ein bisschen Geld und versichert sich dafür, dass es ganz schreckliche, schwere, teure Krankheiten gibt. Jetzt sind wir aber schon viele Jahre im Markt und wir kriegen jetzt dann bald von unserem Rückversicherer eine Prämie zurück, weil wir den nicht in Anspruch genommen haben. Also der erste Kunde wurde nicht krank. Ja, genau, das wäre, wären wir versichert gewesen.
39:01
Inga Bergen
Ja, genau. Ja, super. Also das war echt spannend. Was ich halt an eurem Beispiel so interessant finde, ist, dass man wirklich auf Kundenzentriertheit und Nutzerfreundlichkeit und der konsequenten Umsetzung dieses, also dieses Fokus ein Geschäftsmodell begründen kann und eben auch so hochkarätige Investoren gewinnen kann, was ja natürlich, was euch gelungen ist, was wir jetzt aber in dem Bereich noch nicht ein zweites Mal bisher gesehen haben in Deutschland. Also es gibt keinen richtigen Otonova-Konkurrenten, richtig?
39:40
Dr. Roman Rittweger
Ja, das wird es auch so schnell nicht geben. Das liegt natürlich daran, dass in der privaten Krankenversicherung ist ja sehr wichtig, dass die Versicherten ihre Altersrückstellungen, die sie gebildet haben bei ihren Versicherten— wir haben ja alle Geld, alle, die wir privat versichert sind, haben ja, da liegt ja Geld von uns irgendwo rum und vermehrt sich ein bisschen, von dem dann auch im Alter noch unsere Beiträge gezahlt, unsere Kosten gezahlt werden. Deswegen will die BaFin, die diesen Bereich kontrolliert, als Aufsicht nicht, dass eine private Krankenversicherung pleite geht. Und wo niemand pleite geht in einem Markt, können natürlich auch nicht so viele neu eintreten. Deswegen wären eigentlich nur, also vor uns, der letzte war 20 Jahre vor uns dran. Ja, sagen wir mal alle 20 Jahre, ja, so was wird ein neuer Krankenversicherer zugelassen und ab und zu verschmelzen dann mal hinten welche. Das heißt, es ist ein sehr stark kuratierter Markt und dementsprechend ist es für die nächsten Jahre nicht davon auszugehen, dass noch mal eine weitere private Krankenversicherung, ein digitales belassen wird. Und das ist natürlich auch gar nicht so schlecht für uns.
40:45
Inga Bergen
Ja klar. Ja super, also das war sehr, sehr spannend, weil ich halt jetzt auch schon sehr lange verfolge, was ihr macht, und es war jetzt wirklich toll, da mal ein kleines Update zu kriegen. Und was mich persönlich tatsächlich sogar erstaunt hat, obwohl es ja zu erwarten ist, ist, dass ihr durch die Corona-Pandemie jetzt so einen Auftrieb habt. Ja, ich bedanke mich ganz herzlich für deine Zeit, Roman.
41:07
Dr. Roman Rittweger
Ja, vielen Dank, Inga. Hat Spaß gemacht.
41:10
Inga Bergen
Und ja, wir laufen uns sicherlich irgendwann, wenn es wieder Konferenzen gibt, mal wieder über den Weg.
41:17
Dr. Roman Rittweger
Ja, würde mich freuen. Und ich glaube, im Thema Innovation im Gesundheitswesen sind wir ja sozusagen beide Fans. Und da lässt sich das eigentlich gar nicht aufhalten, dass wir uns wieder treffen.
41:29
Inga Bergen
Nee, absolut. Ja, ich danke. Tschüss, Roman.
41:32
Dr. Roman Rittweger
Tschüss, danke.